예술인 실업급여 취업 2026: 노무제공자도 월 얼마부터인가
목차
예술인 실업급여 취업 핵심 요약
예술인 실업급여 취업 판정은 새로 맺은 계약의 월평균소득이 50만원 이상일 때 걸립니다. 노무제공자는 월보수액 80만원 이상입니다.
이 두 값은 고용보험에 가입되는지를 가를 때 쓰던 숫자인데, 수급 중 취업을 가릴 때 같은 값이 다시 불려 나옵니다.
다만 지목되는 자리가 한 칸 좁습니다. 가입 쪽에서 쓰던 계약 합산은 이쪽으로 따라오지 않습니다.
문턱을 넘지 않았다고 해서 신고할 것이 없어지지는 않습니다. 같은 조문에는 아홉 가지가 있고 이 두 가지를 뺀 일곱 가지가 그대로 남습니다.
근거는 고용보험법 시행규칙 제92조 제5호와 제6호, 그리고 두 호가 지목한 시행령 두 조항입니다.
이 글이 확인하지 못한 것: 노무제공계약의 월보수액 가운데 「새로 체결한 경우」에 쓰는 신고 보수액은 고용산재보험료징수법 시행령으로 넘어갑니다. 이 글은 그 조항의 문언을 열지 못했으므로 산정 방법을 숫자로 적지 않았습니다.
기준 시점: 고용보험법 시행규칙 제92조는 시행 2026. 9. 18. 고용노동부령 제479호, 시행령 제104조의5와 제104조의11은 시행 2026. 9. 18. 대통령령 제36588호 기준입니다.
월 50만원과 월 80만원은 예술인과 노무제공자가 고용보험에 들어올 때 넘어야 하는 문턱으로 알려져 있습니다. 그런데 같은 두 값이 한 번 더 쓰이는 자리가 있습니다. 실업급여를 받는 중에 계약을 새로 맺었을 때, 그것을 취업으로 볼지 가르는 자리입니다. 입구에서 쓰던 자를 수급 중에 다시 대는 셈인데, 대는 방식이 한 군데에서 달라집니다.
50만원 미만이어도 신고는 남는다
오해 1. 월 50만원을 못 넘으면 실업급여를 받으면서 일해도 신고할 것이 없다. 시행규칙 제92조는 아홉 가지 가운데 어느 하나에 해당하면 취업으로 본다고 적습니다. 금액 문턱은 그중 일부 가지에만 걸려 있습니다. 고용24 실업급여 화면도 「일한 사실이 있다면 실업인정 신청 시 근로사실을 신고해야 합니다」라고만 적고 금액을 조건으로 달지 않습니다.
오해 2. 가입할 때처럼 계약 둘을 합쳐 50만원을 넘기면 취업으로 본다. 제5호가 지목하는 것은 시행령 제104조의5 제2항 제1호입니다. 합산을 정해 둔 것은 같은 항의 제2호인데, 제5호는 그 호를 부르지 않습니다.
오해 3. 쓰던 계약의 소득이 올라 문턱을 넘으면 제5호에 걸린다. 제5호와 제6호의 문언은 계약을 「새로 체결하여」 노무를 제공하는 경우입니다. 이어 오던 계약의 소득이 오른 상황은 이 두 호의 문언이 적은 모습과 다릅니다.
합산해서 얼마를 채워도 이 가지에는 닿지 않는다
시행령 제104조의5 제2항은 두 호를 나란히 둡니다. 제1호는 계약 하나의 월평균소득이 50만원 이상일 것, 제2호는 그 기준을 못 채운 예술인이 계약을 둘 이상 맺었을 때 같은 기간의 월평균소득을 합산하여 합계액이 50만원 이상일 것입니다. 제2호에는 「본인이 합산하기를 원하는 경우만 해당한다」는 괄호가 붙어 있습니다. 시행령 제104조의11 제2항도 같은 모양으로 80만원에 대해 두 호를 둡니다.
시행규칙 제92조 제5호와 제6호는 이 두 항을 통째로 부르지 않습니다. 「제2항제1호에 따른」이라고 호를 못박습니다. 항이 아니라 한 호만 지목하면서 옆 호를 두고 오는 모양입니다. 그래서 가입 쪽에서 합산으로 문턱을 채운 사람도, 취업 판정에서는 계약 하나하나의 값으로 견주게 됩니다.
예를 들어 문화예술용역 계약 두 건을 새로 맺었고 각각의 월평균소득이 30만원과 25만원인 경우입니다. 합계는 55만원입니다.
| 보는 자리 | 견주는 값 | 50만원을 넘긴 값의 수 |
|---|---|---|
| 가입 문턱, 합산 경로(제2항 제2호) | 55만원 | 1개 |
| 취업 판정(제92조 제5호) | 30만원, 25만원 | 0개 |
같은 사람, 같은 두 계약인데 문턱을 넘긴 값의 수가 계약 1건분만큼 갈립니다. 합산이 사라진 것이 아니라, 합산을 정한 호가 이쪽에서 불리지 않은 것입니다. 노무제공계약 쪽도 값만 바뀝니다. 50만원과 45만원짜리 계약 둘은 합계 95만원으로 가입 문턱을 넘지만, 제6호가 견주는 값은 50만원과 45만원 각각입니다.
문턱에 닿기까지 거치는 조문 마디를 세면
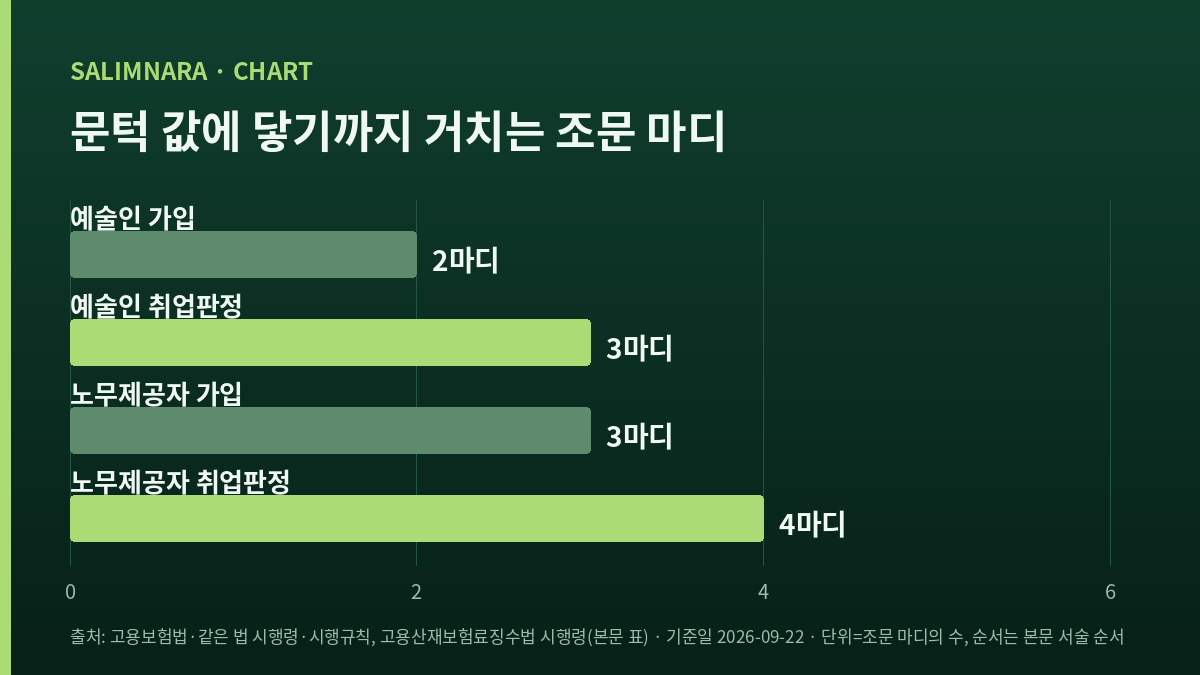
같은 50만원이라도 그 값에 닿는 길이가 자리마다 다릅니다. 이 글이 연 조문에 이름으로 적힌 마디만 세어 보면 이렇습니다.
| 자리 | 거치는 마디 | 마디 수 |
|---|---|---|
| 예술인 가입 문턱 | 법 제77조의2 제2항 제2호, 영 제104조의5 제2항 제1호 | 2 |
| 예술인 취업 판정 | 법 제47조, 시행규칙 제92조 제5호, 영 제104조의5 제2항 제1호 | 3 |
| 노무제공자 가입 문턱 | 법 제77조의6 제2항 제2호, 영 제104조의11 제2항 제1호, 징수법 시행령 제19조의7 | 3 |
| 노무제공자 취업 판정 | 법 제47조, 시행규칙 제92조 제6호, 영 제104조의11 제2항 제1호, 징수법 시행령 제19조의7 | 4 |
둘째 마디와 셋째 마디가 똑같이 3인 것은 두 길이 서로 닮아서가 아닙니다. 예술인 쪽은 월평균소득의 뜻을 시행령이 괄호 안에서 스스로 정해 길이 거기서 닫히고, 노무제공자 쪽은 월보수액의 뜻이 다른 법의 시행령으로 한 번 더 나가서 길이가 같아졌습니다. 마디 순서는 표의 서술 순서이지 값의 크기 순서가 아닙니다.
가입 쪽과 취업 판정 쪽을 짝지어 보면 차이는 각각 한 마디씩입니다. 수급 중에 같은 문턱을 확인하려면 시행규칙을 한 번 더 거쳐야 한다는 뜻입니다. 이 한 마디가 합산의 갈림이 생기는 자리이기도 합니다.
단기예술인과 월보수액 계산, 신고 여부
계약을 새로 맺었는데 월평균소득이 40만원이면 신고하지 않아도 되나요
제5호에는 걸리지 않습니다. 그 호는 50만원 이상인 계약을 새로 체결한 경우를 적고 있기 때문입니다. 다만 신고 의무가 사라진다는 뜻은 아닙니다. 고용24는 일한 사실이 있으면 근로사실을 신고하라고 적고, 시행규칙 제92조에는 시간이나 수령액이나 사회통념으로 취업을 가르는 다른 줄이 남아 있습니다.
두 가지에 안 걸리면 아무 문제가 없나요
이 두 가지에 안 걸려도 같은 조문의 다른 가지에 걸릴 수 있습니다. 제92조는 아홉 가지 가운데 어느 하나에 해당하면 취업으로 본다고 적고 있고, 삭제된 가지는 없습니다. 금액이 작다는 이유만으로 아홉 가지 전부에서 빠지지는 않습니다.
계약 두 건을 합치면 50만원이 넘는데 왜 취업이 아닌가요
제5호가 부른 자리가 합산을 정한 호가 아니기 때문입니다. 합산은 시행령 제104조의5 제2항 제2호에 있고, 제5호는 같은 항 제1호만 지목합니다. 합산 규정 자체는 살아 있지만 그것이 쓰이는 곳은 소득 기준을 충족하는지 가릴 때입니다.
단기예술인도 이 문턱을 봐야 하나요
단기 갈래는 다른 줄에서 처리됩니다. 법 제77조의2 제2항 제2호 단서가 단기예술인을 소득 기준에서 빼 두었고, 취업 판정 쪽에서는 시행규칙 제92조 제3호가 단기예술인과 단기노무제공자로서 노무를 제공하는 경우를 따로 적습니다. 금액을 묻는 줄이 아닙니다.
노무제공계약의 월보수액은 어떻게 계산되나요
시행령 제104조의11 제2항 제1호가 두 경우를 갈라 적습니다. 사업주가 계약을 새로 체결한 경우에는 고용산재보험료징수법 시행령에 따라 신고한 보수액이고, 그 신고 이후에는 사업주가 매월 지급하는 보수액입니다. 이 글은 앞쪽이 가리키는 징수법 시행령의 문언을 열지 못했으므로 신고 보수액의 산정 방법은 적지 않았습니다. 개별 계약의 값은 관할 고용센터에서 확인하시는 편이 정확합니다.
수급 중 새 계약, 50만원과 80만원 기준
- 실업급여를 받는 기간 중에 문화예술용역 관련 계약이나 노무제공계약을 새로 맺었다.
- 그 계약 하나의 월평균소득이 50만원 이상이거나, 월보수액이 80만원 이상이다.
- 계약이 둘 이상이고, 하나씩 보면 문턱에 못 미치지만 합치면 넘는다.
- 계약은 이어 오던 것이고 새로 맺은 것은 없는데 받는 돈이 늘었다.
- 문화예술용역 관련 계약도 노무제공계약도 새로 체결한 적이 없다면, 이 글이 다루는 그 두 줄의 대상이 아닙니다.
예술인 새 계약은 금액보다 신고가 먼저
이 글이 확인한 것은 세 가지입니다. 첫째, 예술인과 노무제공자의 월 소득 문턱은 가입할 때만 쓰이는 값이 아니라 수급 중 취업을 가릴 때도 쓰입니다. 둘째, 그 지목이 호 단위라서 합산을 정한 옆 호가 따라오지 않습니다. 셋째, 문턱을 넘지 않았다는 사실은 신고하지 않아도 된다는 결론을 내주지 않습니다. 계약을 새로 맺었다면 금액을 재기 전에 신고 여부부터 정하는 편이 안전합니다.
출처와 최종 확인일
- 국가법령정보센터 고용보험법 시행규칙 제92조 취업의 인정기준 바로가기
- 국가법령정보센터 고용보험법 시행령 제104조의5 예술인인 피보험자의 범위 바로가기
- 국가법령정보센터 고용보험법 시행령 제104조의11 노무제공자인 피보험자의 범위 바로가기
- 국가법령정보센터 고용보험법 제77조의2 예술인인 피보험자에 대한 적용 바로가기
- 고용24 실업급여 상용직 제도안내 바로가기
최종 확인일: 2026-09-22.