소상공인철거지원금 2026: 기한은 두 달, 삭감은 석 달부터다
목차
소상공인철거지원금 핵심 요약
소상공인철거지원금은 지방자치단체가 조례에 따라 내주는 갈래와 정부 사업으로 내주는 갈래로 갈리고, 지자체 갈래의 돈은 법에서 「지방보조금」으로 관리됩니다.
이 글은 금액과 자격을 답하지 않습니다. 그 돈이 언제 확정되는지와 근거 조문만 답합니다.
사업을 완료했을 때, 폐지의 승인을 받았을 때, 회계연도가 끝났을 때 가운데 하나가 생기면 그 날부터 두 달 안에 실적보고서를 내야 합니다.
금액은 그 보고서를 심사한 뒤에 지방자치단체의 장이 확정해 통지합니다. 교부 결정 때 적힌 금액이 최종 금액이 아닙니다.
기한을 넘겨도 석 달 미만에는 시행령이 삭감 구간을 두지 않았습니다. 깎이는 돈은 이번 사업의 돈이 아니라 그 뒤에 처음 받는 보조금입니다.
먼저 확인할 것: 철거비로 받을 수 있는 금액과 날짜 조건은 어디에 적혀 있는가 (희망리턴패키지)
이 돈은 네 걸음으로 옵니다. 교부 결정과 통지, 사업 수행, 서류 제출, 금액 확정입니다. 검색으로 나오는 공고는 첫 걸음의 금액만 적어 두기 때문에, 철거를 다 끝내고도 통장이 비어 있는 사람은 자기가 몇 번째 걸음에 서 있는지를 모릅니다.
그래서 이 글은 두 가지만 셉니다. 서류를 내야 하는 기간을 달로 세고, 늦었을 때 깎이는 몫을 법이 적어 둔 비율로 셉니다. 아래 예시에서 다음에 받을 보조금을 400만 원으로 놓은 것은 계산을 보이기 위한 가정값입니다.
지자체가 내주는 철거지원금은 지방보조금으로 관리됩니다
소상공인철거지원금이라는 이름은 법에 없습니다. 철거비를 보태 주는 사업은 두 갈래로 나옵니다. 공고가 금액과 기한을 정하는 중앙부처 갈래와, 지방자치단체가 자기 예산에서 내주는 갈래입니다. 뒤쪽은 「지방자치단체 보조금 관리에 관한 법률」이 관리하고, 이 법은 그 돈을 받아 사업을 하는 사람을 지방보조사업자라고 부릅니다.
이 글이 다루는 것은 뒤쪽 갈래입니다. 앞쪽 갈래의 지급 절차는 그 사업의 공고가 정하므로 이 글에 적지 않습니다. 금액과 대상은 갈래를 가리지 않고 공고마다 다르니 그 부분은 위에 걸어 둔 글과 각자 받은 공고문에서 봅니다.
서류를 두 달 안에 내야 합니다
같은 법 제17조 제1항은 실적보고서를 내야 하는 때를 세 가지로 적었습니다. 지방보조사업을 완료하였을 때, 지방보조사업 폐지의 승인을 받았을 때, 회계연도가 끝났을 때입니다. 철거 공사가 끝났다고 곧바로 첫 번째에 해당하는 것은 아니고, 그 사업을 무엇으로 정해 교부받았는지에 따라 완료 시점이 갈립니다.
기한은 법이 대통령령에 넘겼고, 시행령 제9조 제1항이 「각 호의 사유가 발생한 날부터 2개월 이내」로 받았습니다. 두 달입니다. 그 안에 갖춰야 하는 것은 실적보고서 하나가 아닙니다.
- 실적보고서. 사업의 실적을 적은 본 서류입니다.
- 정산보고서. 그 사업에 든 경비를 밝혀 실적보고서에 첨부합니다.
- 지방자치단체의 장이 정하는 서류. 무엇을 더 낼지는 돈을 내준 지자체가 정합니다.
- 감사인의 검증. 지방보조금 총액이 3억원 이상이면 정산보고서의 적정성을 외부 감사인에게 검증받습니다.
시행령은 작성 방법도 정했습니다. 실적보고서에는 교부 결정의 내용에 따른 사용내역과 반환액을 명확하게 구분해 적어야 합니다. 쓴 돈과 남은 돈을 한 덩이로 적어 내면 이 조문이 요구하는 모양이 아닙니다.
금액은 그 보고서를 심사한 다음에 확정됩니다
제19조 제1항은 지방자치단체의 장이 실적보고서를 토대로 사업이 법령과 조례, 교부 결정의 내용, 법령에 따른 처분에 적합한지를 심사하여야 한다고 적었습니다. 필요하면 현지조사를 할 수 있다는 문장이 뒤에 붙습니다. 제2항은 심사 결과 적합하다고 판단된 때에 금액을 확정하여 해당 사업자에게 통지하여야 한다고 적었습니다.
여기서 읽어야 하는 것은 순서입니다. 확정은 신청할 때도 교부 결정을 받을 때도 아니고 사업이 끝난 뒤에 오며, 통지로 알려 주는 별개의 행위입니다. 통지가 오지 않았다면 금액이 아직 정해지지 않은 것이고, 그 사이에 있는 것이 심사와 현지조사입니다.
| 돈을 내주는 쪽 | 실적 보고 | 금액 확정 |
|---|---|---|
| 지방자치단체(지방보조금) | 지방자치단체 보조금 관리에 관한 법률 제17조 | 같은 법 제19조 |
| 국가(보조금) | 보조금 관리에 관한 법률 제27조 | 같은 법 제28조 |
국가 쪽 두 조문은 문장까지 닮았습니다. 제27조도 같은 세 가지 때를 적고 정산보고서를 첨부하게 했으며, 제28조도 심사를 거쳐 금액을 확정해 통지하도록 했습니다. 공고문에 절차가 짧게만 적혀 있어도 그 뒤에 이 뼈대가 있습니다.
소상공인 새출발기금 2026: 원금 감면은 두 갈래로 갈린다
예시로 늦은 달 수만 바꿔 보면 깎이는 돈이 다음 차례로 넘어갑니다
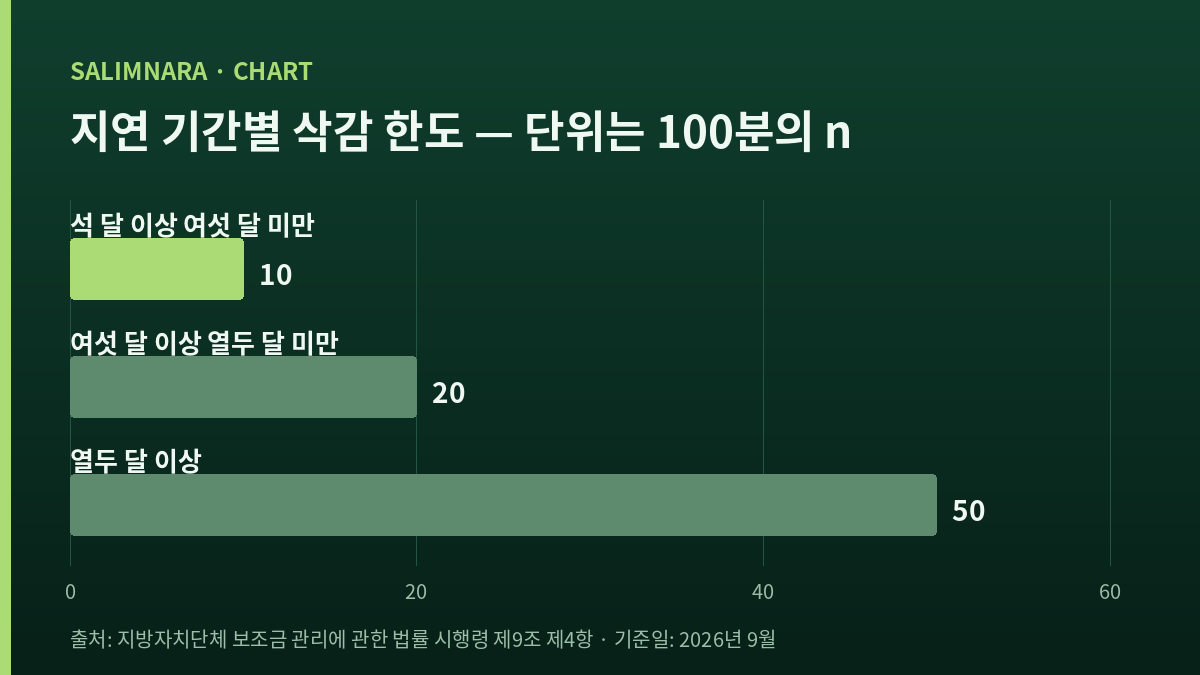
제17조 제3항은 기한이 지난 뒤에 보고서를 낸 경우에 지방보조금을 삭감할 수 있게 했습니다. 그런데 삭감의 대상을 「해당 실적보고서가 제출된 이후 최초로 교부하는 지방보조금」으로 적고 한도를 그 금액의 100분의 50 이내로 두었습니다. 깎이는 돈이 이번 사업의 돈이 아니라 그 뒤에 처음 받는 돈이라는 뜻입니다. 구간은 시행령 제9조 제4항이 세 칸으로 나눠 두었습니다.
아래 예시는 늦은 달 수만 바꾸고 나머지를 같게 놓은 것입니다. 다음에 처음 받을 보조금을 400만 원으로 놓은 것은 가정값이고, 비율과 구간은 시행령에 적힌 값입니다.
| 제출이 늦은 기간 | 시행령이 정한 삭감 한도 | 다음 보조금에서 깎이는 최대액 | 이번 사업의 확정액 |
|---|---|---|---|
| 두 달 안에 냈다 | 해당 없음 | 없음 | 심사 결과대로 |
| 두 달 늦었다 | 구간 없음 | 없음 | 심사 결과대로 |
| 넉 달 늦었다 | 100분의 10 이하 | 40만 원 | 심사 결과대로 |
| 여덟 달 늦었다 | 100분의 20 이하 | 80만 원 | 심사 결과대로 |
| 열세 달 늦었다 | 100분의 50 이하 | 200만 원 | 심사 결과대로 |
둘째 줄이 요점입니다. 기한은 두 달인데 시행령의 첫 구간은 「제출지연기간이 3개월 이상 6개월 미만」에서 시작하므로, 두 달과 석 달 사이의 한 달은 구간이 비어 있습니다. 비었다고 늦어도 괜찮은 것은 아닙니다. 삭감은 「할 수 있다」로 적힌 권한이고 심사는 그대로 받습니다. 가정값을 바꾸면 셋째 열은 따라 바뀌지만 둘째 열과 넷째 열은 바뀌지 않습니다. 늦음의 값은 이번 돈이 아니라 다음 돈에 적힙니다.
잘못 알기 쉬운 곳 셋
소상공인철거지원금을 두고 어긋나기 쉬운 세 가지를 순서대로 적습니다. 무엇이 깎이는가, 무엇이 자동인가, 언제부터인가입니다.
첫째, 늦게 내면 이번에 받을 돈이 줄어든다고 생각하기 쉽습니다. 조문이 적어 둔 삭감 대상은 보고서를 낸 뒤에 처음 교부하는 지방보조금입니다. 이번 금액을 정하는 것은 삭감이 아니라 제19조의 심사입니다.
둘째, 교부 결정을 받았으면 그 금액이 그대로 들어온다고 생각하기 쉽습니다. 확정은 별도의 행위이고 통지로 옵니다. 쓴 내역이 교부 결정의 내용과 어긋나면 확정 단계에서 걸립니다.
셋째, 하루라도 늦으면 깎인다고 생각하기 쉽습니다. 시행령의 구간은 석 달부터 시작하고 그 아래에는 칸이 없습니다. 반대로 열두 달을 넘기면 한도가 100분의 50까지 열립니다. 늦음의 값은 하루 단위가 아니라 달 단위로, 계단처럼 올라갑니다.
자가진단 네 줄 가운데 둘째 줄이 나머지를 정합니다
아래 자가진단은 네 줄입니다. 둘째 줄이 나머지 셋의 뜻을 정하므로 그 줄을 먼저 봅니다.
- 그 돈을 내준 곳이 지방자치단체인가. 중앙부처 사업이면 그 공고의 절차를 봅니다.
- 교부 결정을 통지받고 사업을 수행한 것인가. 그렇다면 나는 지방보조사업자입니다.
- 완료, 폐지 승인, 회계연도 종료 가운데 어느 사유가 언제 생겼는가. 그 날이 두 달의 시작점입니다.
- 받은 지방보조금 총액이 3억원 이상인가. 그렇다면 정산보고서에 외부 감사인의 검증이 붙습니다.
둘째 줄이 아니라고 답해지면 셋째와 넷째는 셀 필요가 없습니다. 지자체가 물품을 사서 나눠 준 경우처럼 내가 사업을 수행한 것이 아니면 실적보고서를 내는 사람도 내가 아닙니다. 반대라면 교부 결정 통지서를 먼저 찾아 둡니다. 두 달의 시작점은 통지일이 아니라 사유가 생긴 날이지만, 결정의 내용이 확정 단계의 심사 기준이 됩니다.
철거지원금 보고서는 누가 내고 깎나
실적보고서를 내는 사람은 누구이고 언제까지 내야 합니까
지방보조사업자입니다. 법 제17조 제1항이 지방보조사업자에게 작성해 지방자치단체의 장에게 제출하도록 정했고, 시행령 제9조 제1항이 기한을 사유가 발생한 날부터 2개월 이내로 정했습니다. 어느 사유가 시작점인지는 교부 결정의 내용에 따라 갈립니다.
금액을 확정하는 사람은 누구입니까
지방자치단체의 장입니다. 제19조 제1항에 따라 실적보고서를 토대로 적합 여부를 심사하고 필요하면 현지조사를 하며, 제2항에 따라 적합하다고 판단된 때에 금액을 확정해 통지합니다. 심사 기준은 법령과 조례, 교부 결정의 내용, 법령에 따른 처분입니다.
늦게 냈을 때 깎는 사람은 누구이고 깎이는 것은 어느 돈입니까
깎는 쪽은 지방자치단체의 장이고, 깎이는 것은 같은 사업자가 그 보고서를 낸 뒤에 처음 교부받는 지방보조금입니다. 법 제17조 제3항이 한도를 100분의 50 이내로 두었고, 시행령 제9조 제4항이 지연 3개월 이상 6개월 미만은 100분의 10 이하, 6개월 이상 12개월 미만은 100분의 10 초과 100분의 20 이하, 12개월 이상은 100분의 20 초과 100분의 50 이하로 나눴습니다.
정리하면 이번 돈과 다음 돈이 갈립니다
정리하면 소상공인철거지원금에는 돈이 두 번 등장합니다. 이번 사업의 돈은 실적보고서를 심사해 확정하고 통지하는 조문이 정하고, 다음 사업의 돈은 늦게 낸 대가가 적히는 자리입니다. 공고가 알려 주는 금액은 앞쪽 돈의 출발값일 뿐이고 도착값이 아닙니다.
그래서 달력에 적어 둘 것은 두 달입니다. 그 두 달을 넘겼을 때 생기는 일은 이번 통장에서 벌어지지 않고, 다음에 처음 받을 보조금 옆에 적혀 기다립니다.
이 다음에 궁금해지는 것
공식 출처와 최종 확인일
공식 출처
- 지방자치단체 보조금 관리에 관한 법률 제17조 지방보조사업의 실적 보고. 국가법령정보센터, 법률 제19333호, 시행 2023. 10. 12.
- 지방자치단체 보조금 관리에 관한 법률 제19조 지방보조금의 금액 확정. 국가법령정보센터, 법률 제19333호, 시행 2023. 10. 12.
- 지방자치단체 보조금 관리에 관한 법률 시행령 제9조 지방보조사업의 실적보고서 제출. 국가법령정보센터, 대통령령 제33778호, 시행 2023. 10. 12.
- 보조금 관리에 관한 법률 제27조 보조사업 또는 간접보조사업의 실적 보고. 국가법령정보센터, 법률 제21751호, 시행 2026. 6. 2.
- 보조금 관리에 관한 법률 제28조 보조금의 금액 확정. 국가법령정보센터, 법률 제21751호, 시행 2026. 6. 2.
최종 확인일: 2026-09-24.